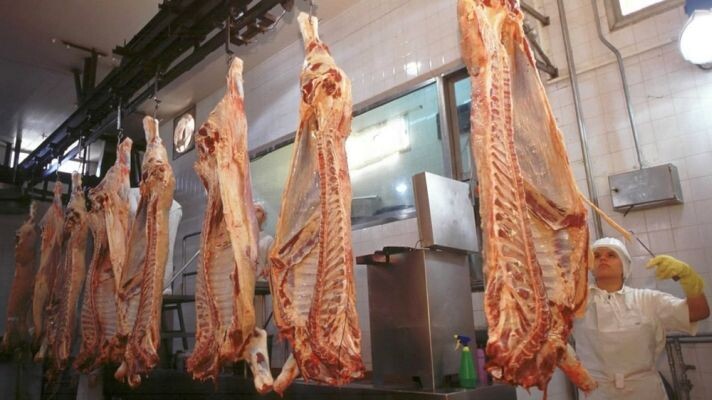
El resumen señala un nivel de actividad muy bajo en la industria frigorífica, continuando la tendencia contractiva de los últimos años influenciada por factores climáticos.
Puntos clave
* Faena y Producción:
* La faena total de enero fue de 1,014 millones de cabezas, una contracción interanual del 11,8%.
* La producción de carne vacuna cayó un 10,0% interanual, alcanzando las 239 mil toneladas res con hueso (tn r/c/h).
* Se observa una mayor participación de hembras en la faena (47,3%), lo que indica una continua liquidación del rodeo.
* Exportaciones:
* Las exportaciones en volumen mostraron un leve aumento del +1,0% respecto a enero de 2025, totalizando unas 57 mil tn r/c/h.
* A pesar de la caída en volumen total exportado en 2025, los ingresos por exportaciones alcanzaron un máximo nominal de 3.627,4 millones de dólares (+28,2% anual) debido a la fuerte recuperación de los precios. China sigue siendo el principal destino.
* Consumo Interno:
* El consumo aparente retrocedió un 13,0% en enero de 2026 en comparación con enero de 2025, reflejando la baja producción disponible.
* Precios Minoristas (Contexto General):
* El IPC-GBA subió 2,8% mensual. Los precios de la carne vacuna minorista aumentaron un 3,6% mensual y un 70,8% interanual.
En resumen, enero de 2026 mostró una industria con baja faena y producción, pero con precios de exportación fuertes que ayudaron a sostener el valor del sector.